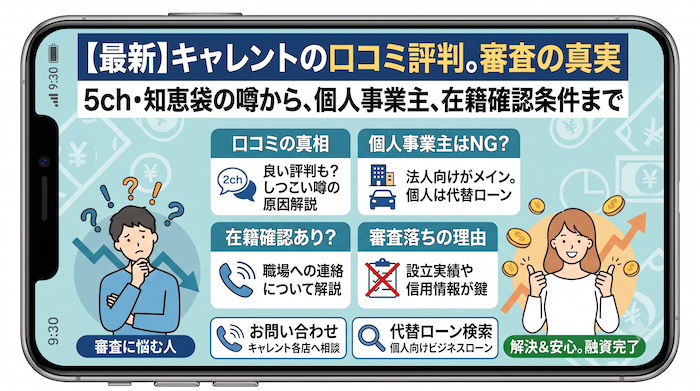
急ぎの資金調達で「キャレント」を検討しているものの、5chや知恵袋での評判、「しつこい」という噂が気になり、躊躇していませんか。
在籍確認の実態や審査落ちの基準も、申し込む前に知っておきたいポイントです。
結論からお伝えすると、キャレントは最短即日融資も可能な正規のビジネスローンですが、利用対象は「法人限定」となっています。なので、「個人事業主でも借りられる裏ルートはあるか?」と探している方は注意が必要です。
この記事では、キャレントのリアルな口コミや審査落ちの理由、在籍確認の真相を詳しく解説します。さらに、個人事業主の方でも今すぐ申し込める代替のビジネスローンや、借入を増やさない資金調達法もまとめました。自社に最適な解決策を見つける参考にしてください。

キャレント スーパービジネスローン
- 最短即日融資:平日14時までの手続き完了で即日振込対応
- 手続きがスムーズ:完全ネット完結で全国どこからでも申込可能
- 安心の正規業者:担保・保証人は原則不要(最大500万円)

アクト・ウィル(法人専用ビジネスローン)
- 大口融資にも対応:まとまった事業資金の確保にも頼れるスペック
- 柔軟な審査体制:ノンバンクならではの基準で法人経営をサポート
- スピード対応:お急ぎの資金繰りも親身に相談可能

デイリーキャッシング(事業者向けプラン)
- 個人事業主OK:キャレントで対象外となる個人事業主でも対応
- 柔軟な独自審査:他社で断られたケースでも親身に相談可能
- 幅広い調達枠:少額からまとまった資金まで柔軟に対応

ニチデン(事業者ローン)
- 近畿圏特化の柔軟さ:地域密着型ならではの寄り添ったスピード審査
- 個人事業主を応援:法人化前のタイミングでも安心して相談可能
- 担保・保証人不要:原則として第三者の保証人なしで利用可能
キャレントの5ch・Yahoo!知恵袋でのリアルな口コミ・評判
5chの事業者融資スレッドや中小消費者金融スレッドでは、実際に申し込みをした経営者によるリアルな口コミが確認できます。
キャレントの良い口コミ:審査の柔軟性を評価する声
3年前に自己破産のブラックですが、中小の消費者金融ならいけます。
— おこのみ焼きタロウ (@TaiyoooooX777x) August 17, 2025
アロー・フクホー・いつも・キャレント・アストと5社いけました。それぞれ10-15万ほどの少額での借り入れにはなりますが。
ちなみに、いつもは確か職場への在籍確認の電話もなしでいけますご参考までに☺️
キャレントは銀行や大手金融機関とは異なる独自の審査基準を持っています。一律の機械的なスコアリング※ではなく、現在の事業実態を総合的に判断してもらえる点が、ノンバンク※ならではのメリットとして挙げられています。
※スコアリング:過去の膨大なデータから、決算書の数字などを基にコンピューターが自動的に融資の可否や金利を算出する審査方法。
※ノンバンク:銀行とは異なり、預金の預かり業務を行わずに、お金を貸し出す業務(融資)に特化した金融会社のこと。
また、対応の早さに対する高評価の声も。平日の14時までに手続きを完了させれば、最短即日振込が可能というスペック通りのスピード感に救われたという経営者の声が見られます。
悪い口コミ:「しつこい」と誤解されやすい確認や、審査落ちへの不安
街金のキャレントも審査落ちだよ!w
— チョムニダ (@chomunida2525) November 14, 2024
たった今、東京を恐怖の坩堝に落とすジョーカーになりかけてます。 pic.twitter.com/Wxk9BaSds1
ネットの口コミを見ていくと、「審査に落ちてしまった」という書き込みや、ノンバンクならではの金利負担に対するシビアな意見が目立ちます。さらに、Yahoo!知恵袋などでは「申し込んでいないのに会社にDMやFAXが届いて困惑した」という評判も。
こうした「審査落ちの多さ」や「身に覚えのない営業連絡」が、ネット上で「審査が厳しいのでは?」「しつこい業者なのでは?」という不安な噂に繋がっています。
ただ、審査落ちの中には、キャレントが法人専用であることを知らずに個人事業主の方が申し込んでしまったり、公式条件である「設立1年以上」を満たさずに申し込んだりして自動的に否決されているケースが多く、これがネット上で「審査が厳しい」「落ちやすい」という噂に繋がっている傾向も。
まずは「設立から1年以上経過している法人であること」「事業資金の借入であること」という条件を満たしているかを確認しておきましょう。
【要注意】審査時に案内される「アットネクスト(@ネクスト)」の正体
Yahoo!知恵袋や5chで特に多く見られるのが、以下のような「申し込み後に別会社への登録を促された」という困惑と不安の声です。
Yahoo!知恵袋でのリアルな悩み 「キャレントに融資の申し込みをしたところ、一次審査通過の連絡と共に『アットネクスト(@ネクスト)』というサイトに会員登録するよう勧められました。登録後、結局メールで否決(審査落ち)の連絡が来ました。会社情報や個人情報を入力してしまったのですが、騙されたのでしょうか?融資の実態はあるのですか?」
結論から言うと、キャレント自体は国や自治体に認められた正規の貸金業者ですが、自社の審査基準に落ちそうな申込者に対して、「アットネクスト」という外部の融資紹介会社(いわゆる仲介業者)への登録を提案するケースがあります。
紹介会社への登録後、結局融資が否決されてしまうケースが多いため、ネット上では「個人情報を集めるための罠ではないか」「闇金ではないか」という不信感に繋がっています。
もしキャレントに申し込んで「アットネクストへの登録」を促された場合は、自社の条件(法人限定、設立1年以上など)がキャレントの本審査基準に届いていない可能性が高いです。
そのまま進めても二度手間になり、大事な個人情報を複数社に登録することになるため、一度手続きをストップし、最初から個人事業主や中小法人を広く受け入れている他社のビジネスローンへ切り替えましょう。
| おすすめのビジネスローン | 対象 | 融資限度額 | 実質年率 | 融資スピード | 公式サイトへの動線 |
|---|---|---|---|---|---|
| デイリーキャッシング | 法人・個人OK | 最大5,000万円 | 5.2% 〜 14.5% | 最短即日 | 詳細を見る |
| ニチデン | 法人・個人OK | 要相談 | 実質年率20.0%以下 | 最短即日 | 詳細を見る |
| オージェイ | 法人・個人OK | 要相談 | 実質年率20.0%以下 | 柔軟審査 | 詳細を見る |
キャレントの在籍確認としつこいという噂の真相
ビジネスローンの審査において、在籍確認は原則として避けて通れません。キャレントの在籍確認は、主に「会社が本当に存在し、稼働しているか」という実体確認を目的として、法人の固定電話などへ連絡が入る流れが一般的です。
プライバシーには最大限の配慮がされるため、オペレーターが「キャレントですが」と社名を名乗って用件を話すことはありません。担当者の個人名で電話がかかってくるため、周囲の従業員にビジネスローンの利用が露呈するリスクは低めです。
代表者本人が電話に出るか、留守であっても「ただいま外出しております」といった在籍が確認できる返答があれば、それだけでスムーズに完了します。
申し込み後の不備確認や「連絡がしつこい」と言われる原因
実際に申し込みを行った後に「連絡がしつこい」と感じるケースには、主に次の2つのパターンがあります。
1つは、融資を急ぐあまり提出した書類に不備があったり、申込内容に確認事項があったりして、キャレント側から小まめに確認の電話が入るケースです。これは審査を円滑に進めて最短即日で融資を実行するための手続きであり、利用者を困らせるためのものではありません。
もう1つは、当然ではありますが「返済期日に遅れてしまった場合」の督促連絡です。
キャレントは正規の貸金業者なので、法律の範囲を超えた時間帯の連絡や、脅迫めいた取り立てを行うことは絶対にありません。ただし、期日を過ぎても連絡がつかない状態が続けば、確認が取れるまで複数回の電話が入ることはあります。ルールと期日を守って利用していれば、過剰な連絡に悩まされる心配はありません。
キャレントの審査に落ちた5つの理由
キャレントの審査に通らなかったり、アットネクストの案内へ回されてしまったりするのには、明確な共通点があります。公式の貸付条件やノンバンクならではの審査基準を踏まえ、否決されてしまう代表的な5つの原因を詳しく解説します。
キャレントで否決・別会社へ回される5大原因
心当たりがないか、タップして解説をチェックしてください
1. 個人事業主やフリーランスが申し込んでいる
ネット上の検索サジェストで「キャレント 個人事業主」と多く調べられているため誤解されがちですが、キャレントは「法人専用(株式会社、合同会社など)」のビジネスローンです。
どれだけ高い事業利益を出している個人事業主やフリーランスであっても、名義が法人でなければ一律で審査対象外(即否決)となります。
アットネクストに誘導されてしまう最も多い原因がこの属性の違いです。該当する方は時間を無駄にしないためにも、最初から個人事業主対象のビジネスローンを選びましょう。
個人事業主の方は、最初からこちらの2社を選ぶのが正解です
デイリーキャッシング
個人事業主専用のプランが明記されており、キャレント(上限18.0%)より大幅に金利が低い「年5.2%〜14.5%」で借りられる点が最大の強みです。
デイリーの審査基準を見る
ニチデン(事業者ローン)
大阪・京都・兵庫など近畿圏と三重県の事業者なら外せません。地域密着ノンバンクならではの枠に囚われない独自審査で、他社否決の個人事業主も応援してくれます。
ニチデンで親身に相談する2. 設立1年未満で事業実績が確認できない
法人化していても、設立から1年未満のタイミングで申し込むと審査に落ちてしまいます。
キャレントの公式な利用条件には「設立1年以上」という項目が明記されています。これは、少なくとも最初の確定申告(決算)を1回は終えており、事業としての継続性と実績が数字で証明できる法人でなければ貸し付けを行わないというルールです。
「起業したばかり」「個人事業主から法人成りして1年未満」などは、対象外となります。
3. 慢性的な債務超過や著しい赤字決算
ノンバンクのビジネスローンは、銀行に比べて赤字決算に対して柔軟であると言われています。しかし、それも「一時的な赤字」の場合に限られます。
何期も連続して赤字が続いており、債務が資産を上回る「慢性的な債務超過」に陥っているケースでは、今後の返済能力がないと判断されて否決になります。
日々のキャッシュフロー(手元の現金収入)が極端に悪化し、直近の借入返済すら危ういと見なされた場合も同様です。
4. 代表者個人の信用情報ブラック
法人の融資であっても、中小企業や設立間もない会社の場合、代表者個人の「信用情報※」は厳しくチェックされます。
代表者個人が過去5年以内に、クレジットカードや他社ローンの支払いで長期延滞を起こしていたり、債務整理(自己破産や任意整理など)を行っていたりすると、その履歴が信用情報機関にしっかりと残っています。
法人の業績がどれだけ良くても、経営者個人の信用に大きな問題(ブラックリスト状態)があると、融資を見送られる可能性が高まります。
5. 他社への同時申し込みによる「申し込みブラック」
資金繰りに焦るあまり、短期間に何社ものビジネスローンへ一斉に申し込んでしまう行為も審査落ちの典型的な原因です。
ローンへの申し込み履歴は、信用情報機関にリアルタイムで半年間登録されます。一度に何社も審査をかけている履歴が見えると、審査担当者から「他社でも断られるほど極端に資金繰りが逼迫しているのではないか」「二重に借り入れをして返済不能になるリスクがある」と警戒され、自動的に落とされやすくなります。
キャレントがおすすめな法人経営者と、他のおすすめ法人ローン
キャレントの最大の特徴は、「平日14時までの手続き完了で最短即日振込が可能」という圧倒的なスピード感にあります。さらに、「最大500万円まで無担保・保証人なし」で契約ができるため、以下のような状況にある法人経営者にはまさに最適な調達先です。
銀行などの一般的なビジネスローンでは、審査に数週間かかったり大量の保証書類を求められたりすることが一般的ですが、キャレントならスマホやパソコンからのWeb申し込みだけで迅速に手続きを進められます。
キャレントの審査が不安!条件が合わない場合の他の法人ビジネスローン
「融資希望額が500万円を超えている」「西日本に拠点がある」「決算書だけでなく所有資産を評価してほしい」といった場合は、キャレント以外の法人向けローンを検討しましょう。
大手・中堅で確かな実績があり、キャレントの代替先としておすすめな法人ビジネスローンは以下の3社です。
アクト・ウィル(大口・超スピード融資)
法人専用のビジネスローンとしてトップクラスの規模を誇り、最大1億円までの融資に対応しています。キャレント同様、最短即日での振り込みに対応しており、まとまった運転資金や設備投資、大口のつなぎ資金が必要な中小企業から非常に高く評価されています。
アクト・ウィルの公式特設ページへオージェイ(担保・保証を用いた柔軟審査)
無担保ローンだけでなく、不動産担保ローンや売掛債権担保など、多角的な調達プランを持っています。決算書の上での数字(赤字など)だけでなく、「企業が持つ資産やこれからの事業計画」を総合的に評価してくれるため、キャレントで否決された法人でも十分にチャンスがあります。
オージェイの柔軟審査に申し込むMRF:エム・アール・エフ(西日本エリア密着)
九州・中国・四国・近畿といった西日本エリアに特化した事業者向けローンです。大きな特徴は、営業担当者が直接訪問やオンラインで対面し、親身に事業状況を聞き取ってくれる点です。機械的な自動スコアリング※ではないため、現在のキャッシュフローを重視した非常に柔軟な審査が期待できます。
MRFの公式サイトで相談してみる※自動スコアリング:過去の膨大なデータから、決算書の数字などを基にコンピューターが自動的に融資の可否や金利を算出する審査方法。
個人事業主でも即日融資OK!代替ビジネスローン4選
キャレントが法人専用である以上、個人事業主やフリーランスの方が融資を急ぐのであれば、最初から「個人事業主歓迎」を公言している貸金業者へ進むのが最も確実でスピーディーです。
ビジネスローンの中には、個人事業主専用のプランを設けたり、過去の経歴よりも現在のキャッシュフロー(日々の売上や入金)を重視して審査してくれたりする優良な業者が存在します。
「法人登記がまだ完了していない」「業歴が浅い」「できるだけ金利の低い会社を探している」といった、個人事業主が抱えるそれぞれの悩みにマッチする代替ローン4選を以下で紹介します。
デイリーキャッシング
明確に「個人事業主専用プラン」が用意されており、キャレント(上限金利18.0%)と比べて上限金利が年14.5%と非常に低いのが最大のメリットです。融資スピードも最短即日と早く、利息負担を抑えて今すぐ借りたい個人事業主の第一選択肢になります。
デイリーキャッシングで今すぐ申し込むニチデン(事業者ローン)
大阪・京都・兵庫・滋賀・奈良・和歌山・三重に拠点を置く事業者であれば外せません。地域密着型の強みを活かした非常に柔軟な独自審査に定評があり、他社の機械的なスコアリング審査で落とされてしまった個人事業主でも親身に相談に乗ってくれます。
ニチデンの柔軟審査へ相談するいつも
中小消費者金融ならではの丁寧で柔軟な対応が強みです。個人向けだけでなく、個人事業主の「事業資金」としての融資にも柔軟に対応しています。特にPayPay銀行の口座をお持ちであれば、24時間いつでも最短即時での振込融資が受けられるなど利便性も抜群です。
いつもの公式サイトを確認するオージェイ
無担保融資に加えて、不動産や売掛金などを活用した多角的な資金調達プランを用意しており、個人事業主の申し込みにも広く対応しています。決算や確定申告の数字が一時的な赤字であっても、「今ある資産や今後の事業計画」をベースに柔軟に評価し、融資を行ってくれる実績があります。
オージェイの柔軟審査に申し込む審査落ちが不安・これ以上借入を増やしたくない時の「併用プラン」
ビジネスローンだけに頼らず、ファクタリングなど別の資金調達方法を併用することで、借入負担を抑えながら資金繰りを改善できる可能性があります。
新たな借入を増やしたくないなら「ファクタリング」
ビジネスローンはどれだけ柔軟な審査であっても「負債(借金)」が増えるため、決算書や確定申告の見た目が悪くなり、将来的な銀行融資のハードルが上がってしまいます。
そこでおすすめなのが、自社が保有している売掛債権(入金待ちの請求書)を専門業者に買い取ってもらい、期日前に現金化する「ファクタリング」の併用です。
最大のメリット:借入ではなく「資産の売却」
ファクタリングは融資ではないため、負債(借金)が増えることはありません。信用情報機関に履歴が残ることは一切ありません。将来的に銀行融資(本融資)を目指す経営者にとって、決算書を汚さずに資金調達ができる最も安全な方法です。
審査の視点が異なる:売掛先の信用度を重視
ビジネスローンは「自社の返済能力(赤字ではないか等)」を厳しく見られますが、ファクタリング審査で最も重視されるのは「取引先(売掛先)の信用度」です。たとえ自社が赤字決算や債務超過、あるいは代表者個人がブラック状態であっても、売掛先が信頼できる会社であれば、高い確率で即日現金化が可能です。
ビジネスローンの審査結果を待つ間にファクタリングの手続きも並行して進めておく(併用する)ことで、万が一ローンが否決された場合でも、確実につなぎ資金を確保できるようになります。
✅手持ちの請求書を即日現金化!おすすめの法人ファクタリングならこの記事をチェック
✅個人事業主におすすめのファクタリングならこの記事↓審査も柔軟で安心
支払いを先延ばしにして手元資金を残す「請求書カード払いサービス」
「今すぐ現金を借りて、明日の外注費や家賃、税金の支払いに充てたい」と考えているなら、現金を借りるのではなく「銀行振込の支払いをクレジットカード決済に切り替えて、引き落としを最長2ヶ月先延ばしにするサービス」の利用が最適です。
どういう仕組み?:支払いをカード決済に切り替え
サービス会社が経営者に代わって、取引先へ期日通りに銀行振込を行います。経営者はその振込金額を、手持ちのクレジットカードで決済(ショッピング枠を利用)する画期的なシステムです。
利用するメリット:借入なしで最大60日先延ばし
実際の口座からの引き落としはカードの支払日まで(最大60日程度)延長されるため、借入を一切増やさずに手元の現金を残せます。審査はカードの利用枠(ショッピング枠)の範囲内で行われるため、ビジネスローンのような厳しい事業審査や信用情報の再確認がなく、赤字や業歴に関係なく即座に利用できる点が魅力的です。
現金を「借りる」以外の方法に目を向けることで、審査落ちのストレスから解放され、安全に資金ショートを回避できます。
キャレントに関するよくある質問
最後に、キャレントに関するよくある疑問を紹介します。申し込み前にチェックしておきましょう。
いいえ、キャレントは闇金(違法業者)ではありません。
国(金融庁)や東京都(東京都知事登録)に正式に認められ、日本貸金業協会にも加盟している正規の貸金業者です(運営:株式会社IPGファイナンシャルソリューションズ)。法律で定められた上限金利を厳守して営業しており、脅迫めいた取り立てや不当な手数料の請求などは一切ありませんので安心して利用できます。
いいえ、一般の個人(会社員・アルバイト・主婦など)の方は利用できません。
キャレントは「法人専用」のビジネスローンです。名義が法人(株式会社、合同会社など)でなければ一律で審査対象外(即否決)となります。一般の個人の方や、法人化していない個人事業主・フリーランスの方は、個人でも申し込める他のカードローンや事業者ローンを選ぶ必要があります。
銀行融資に比べれば柔軟ですが、独自の明確な基準(足切りライン)があります。
公式条件である「設立1年以上(法人のみ)」を満たしていない場合は一律で落とされます。一時的な赤字であれば現状のキャッシュフロー(手元の現金収入)次第で柔軟に対応してもらえる可能性はありますが、慢性的な債務超過や、代表者個人の信用情報にブラック履歴(延滞や債務整理)がある場合は審査通過はかなり厳しくなります。
WEB申し込み後、最短で数時間以内に一次審査結果の連絡があり、平日14時までにすべての手続きが完了すれば「最短即日」の振り込みが可能です。
ただし、提出した決算書などの書類に不備があったり、在籍確認(会社への実体確認の電話)がスムーズに取れなかったりすると、本審査完了が翌営業日以降に遅れることがあります。急ぎの場合は午前中の早い時間帯に申し込むのが確実です。
手続きを一度ストップし、他社のビジネスローンへ切り替えることを強くおすすめします。
アットネクストへの登録を案内された時点で、自社の属性や業歴が「キャレント自体の本審査基準に届いていない(否決一歩手前)」可能性が極めて高いです。そのまま勧められるがまま登録を進めても、結局メールで否決連絡が来ることが多く、複数の外部サイトに大事な会社情報や個人情報を無駄に登録することになってしまいます。
原則として、担保や保証人は「不要(無担保・無保証)」で利用可能です。
最大500万円までの融資枠において、経営者個人の個人保証や第三者の保証人を立てる必要はなく、所有している不動産を担保に入れる必要もありません。そのため、担保にできる資産がない中小企業でも迅速に手続きを進められるのが大きな強みとなっています。
まとめ
正規の貸金業者であるキャレントは法人専用のビジネスローンであり、違法な取り立てや闇金のようなリスクはありません。ネット上の悪評については、本審査前の基準を満たさない申込者が外部サービス「アットネクスト」へ案内される仕組みに対する誤解や不満の声が目立ちます。
法人化していない個人事業主やフリーランス、あるいは業歴が浅い場合はキャレントの審査が難しいこともあるため、最初から個人事業主向けのデイリーキャッシングやニチデン、いつもなどを検討したほうがスムーズなケースもあります。また、これ以上借入を増やしたくない方や審査に不安がある方は、資産売却型の「ファクタリング」や「請求書カード払い」を選択肢に加えることで、資金繰りの負担を抑えやすくなるでしょう。
自身の状況に合わせて、最適な方法を検討してください。
キャレント スーパービジネスローン
- 最短即日融資:平日14時までの手続き完了で即日振込対応
- 手続きがスムーズ:完全ネット完結で全国どこからでも申込可能
- 安心の正規業者:担保・保証人は原則不要(最大500万円)
アクト・ウィル(法人専用ビジネスローン)
- 大口融資にも対応:まとまった事業資金の確保にも頼れるスペック
- 柔軟な審査体制:ノンバンクならではの基準で法人経営をサポート
- スピード対応:お急ぎの資金繰りも親身に相談可能
デイリーキャッシング(事業者向けプラン)
- 個人事業主OK:キャレントで対象外となる個人事業主でも対応
- 柔軟な独自審査:他社で断られたケースでも親身に相談可能
- 幅広い調達枠:少額からまとまった資金まで柔軟に対応
ニチデン(事業者ローン)
- 近畿圏特化の柔軟さ:地域密着型ならではの寄り添ったスピード審査
- 個人事業主を応援:法人化前のタイミングでも安心して相談可能
- 担保・保証人不要:原則として第三者の保証人なしで利用可能






