「アコムもアイフルもプロミスも審査落ち…どこからも借りれない」「消費者金融も銀行も審査落ちまくり!でもお金が必要」
このように焦って検索する方も少なくないでしょう。アコムやアイフル、プロミスなど大手消費者金融は、それぞれ審査基準が違うといえど、安定した収入や信用情報を重視したスコアリング審査が中心です。
機械的な審査になるので、基準に達していない場合は容赦無く審査に落ちてしまいます。
原因を知らないまま申し込みを繰り返すと、状況はさらに悪化します。この記事では、審査落ちの主な原因と状況別の解決策を解説するので、次の一手を考える前にぜひ参考にしてみてください。
<大手消費者金融の審査に落ちたらココ>


アコム・アイフル・プロミスの審査落ちまくり|なぜ落ちた?その理由とは?他社借入が原因?知恵袋

アコム・アイフル・プロミスの審査に落ちる原因は、大きく以下の5つに分けられます。知恵袋や5chなどの口コミも含めて解説します。
①信用情報に傷がある
過去に延滞・滞納・債務整理などの経験がある場合、その記録は信用情報機関(CIC・JICC・KSC)に一定期間残ります。大手消費者金融はこの信用情報を必ず照会するため、いわゆる「ブラック状態」では3社すべての審査に落ちるケースがほとんどです。
延滞や滞納の履歴は最長で約5年、自己破産や任意整理といった債務整理の情報は最長で約10年記録として残ります。なので、この期間中は大手消費者金融に申し込んでも、審査に通る可能性はかなり低いのが実情です。
しかも、携帯電話の分割払いや奨学金の延滞なども信用情報に影響するケースがあるため、心当たりがある方はまず自分の信用情報を開示して確認することをおすすめします。信用情報機関であるCICやJICCはオンラインで開示請求が可能です。
知恵袋では、こんな声が目立ちます。
- 5年以上前の携帯料金の滞納が原因で3社すべて落ちた
- 奨学金の延滞記録が残っていたことに申し込んで初めて気づいた
- 債務整理から7年経っているのにまだ審査に通らない
ちなみに「ブラックでも審査が通った」という声もありますが、これはブラックから抜けた、あるいはブラックだと勘違いしていた可能性も。基本的に、延滞や滞納歴がある場合、大手の審査は通らないと考えて良いでしょう。
②他社借入の件数・残高が多い
消費者金融各社は申し込み時に他社の借入状況を信用情報で確認します。借入件数が多い、または残高が収入に対して大きい場合は、返済能力に問題があると判断され審査落ちの原因になります。
しかも、貸金業法の「総量規制」により、消費者金融からの借入合計額は年収の3分の1を超えてはいけないと定められています。
過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。例えば、年収300万円の方が貸金業者から借入れできる合計額は、最大で100万円となります。
引用:日本貸金業協会お借入れは年収の3分の1まで
たとえば、年収300万円の方であれば、借入上限は合計100万円までです。すでに他社で借入がある場合、この上限に達しているケースも少なくありません。件数が多いと返済管理が困難とみなされるため、たとえ残高が少なくても審査に影響することがあります。
5chでも同様の書き込みが多く見られます。
- 他社3社から借りていて総量規制に引っかかり、どこにも通らなかった
- 残高は少ないのに件数が多いだけで落とされた
- 1社完済してから申し込んだら通った
③安定した収入がない・収入が少ない
アルバイト・パート・派遣社員でも申し込みは可能ですが、収入が不安定・少額の場合は審査で不利になります。また、転職直後や独立・開業直後など、収入の安定性を証明しにくい時期も審査落ちの原因になりやすいです。
無職・専業主婦(夫)の場合は、原則として自身の名義での借入はできません。配偶者に安定した収入があれば、配偶者貸付制度を利用できる場合もありますが、対応している消費者金融は限られます。
フリーランスであれば確定申告書、会社員であれば源泉徴収票や給与明細など、収入証明書類を事前に準備しておくことが重要です。
実際の口コミを見ると、以下のようなケースが多いようです。
- フリーランスになって間もなく確定申告書がなく審査落ちした
- 転職して3ヶ月で申し込んだが収入が不安定とみなされた
- アルバイト掛け持ちで収入はあるが、雇用形態が原因で落とされた
④申し込みブラックになっている
短期間に複数社へ申し込むと、信用情報に「申し込み履歴(照会記録)」が集中して残ります。これを金融機関が確認すると「よほどお金に困っている」とみなされ、審査に通りにくくなります。申し込み履歴は一般的に6ヶ月間残るとされています。
アコムに落ちてすぐアイフルへ、アイフルに落ちてすぐプロミスへ…と立て続けに申し込むのは、この申し込みブラックを加速させる典型的なパターンです。審査に落ちたら、次の申し込みまで最低でも3〜6ヶ月は空けることが鉄則です。
知恵袋・5chには、こういった体験談が多く寄せられています。
- 1週間で5社に申し込んで全滅。申し込みブラックになっていたと後から知った
- アコム→アイフル→プロミスと立て続けに申し込んで全部落ちた
- 6ヶ月待ってから申し込んだら通った
⑤申し込み情報に不備・虚偽がある
収入や勤務先などの申告内容が実態と異なる場合、審査の段階で弾かれます。意図的な虚偽申告はもちろん、記入ミスや書類の不備だけでも審査落ちの原因に。
消費者金融は申告された勤務先に在籍確認の電話を入れることがあります。申告内容と実態が異なれば即アウトです。
また、収入を実際より多く申告するケースも見られますが、これは虚偽申告にあたり、最悪の場合は詐欺罪に問われるリスクもあります。申し込み情報は正確に記入することが、審査通過への基本中の基本です。
ネット上の口コミでは、以下のような体験が報告されています。
- 収入を多めに申告したら書類と一致せず落とされた
- 在籍確認の電話に会社が対応できず審査落ちした
- 記入ミスに気づかず提出したまま落とされた
アコム・アイフル・プロミスの審査に落ちたらどうなる?メールで連絡?
審査に落ちた場合、各社からどのように通知が来るのか、また落ちた後はどうなるのかを解説します。
審査結果はメール?電話?
アコム・アイフル・プロミスいずれも、審査結果の通知方法はWeb申し込みか電話の申し込みかによって異なります。
Web申し込みの場合、審査結果はメールで届くケースが多いです。ただし、審査の過程で電話による在籍確認や本人確認が入ることがあります。
審査に落ちた場合も同様にメールで通知されますが、否決の理由は一切知らされません。これは貸金業法上、審査基準の開示が義務付けられていないためです。
再申し込みはいつからできる?
各社とも、審査落ち後の再申し込みに関する明確な期間を公表していません。ただし、信用情報に残る申し込み履歴が消えるまでの6ヶ月を目安に待つのが一般的です。
同じ状況のまま再申し込みをしても結果は変わりません。再申し込みの前に、審査落ちの原因を解消しておくことが大切です。
アコム・アイフル・プロミスの審査に落ちた人の解決策なら抽象消費者金融
アコム・アイフル・プロミスの審査に落ちてしまった場合、中小消費者金融への申し込みが解決策のひとつとして挙げられます。大手3社と異なり、中小消費者金融は独自の審査基準を設けているケースが多く、大手で落ちた方でも審査に通る可能性があります。
ここでは、審査落ちした方の選択肢として代表的な3社を紹介します。
①セントラル
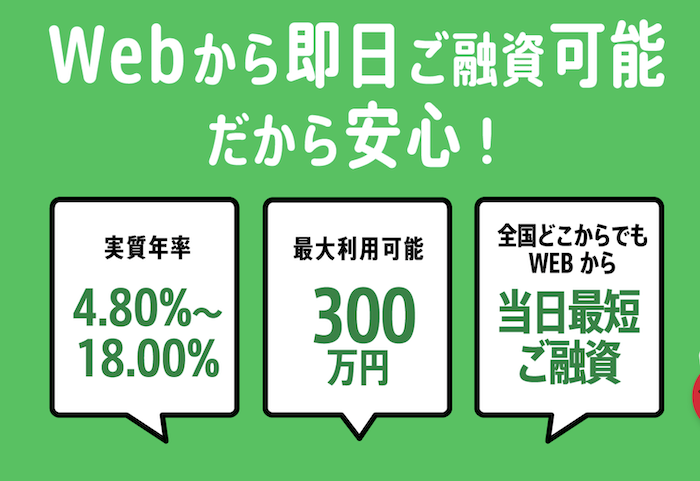
セントラルは中小消費者金融でありながら、大手並みのサービスを提供しているのが特徴です。大手3社の審査に落ちた方でも通過したという声がネット上で多く見られます。
はじめての方向けに最大30日間無利息サービスを提供。申込から契約までWEB完結。初めて中小消費者金融を利用する方にも利用しやすい環境が整っています。
金利の下限が4.80%と中小消費者金融のなかでは比較的低く設定されており、信用力が高い方であれば有利な条件で借入できる可能性があります。
| 実質年利 | 100万円未満:4.80%~18.00% 100万〜300万円:4.80%~18.00% |
| 借り入れ限度額 | 300万円 |
| 融資までの期間 | 最短当日中 |
| WEB完結 | 可能 |
※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
\ 初めてなら最大30日間無利息 /

②フクホー
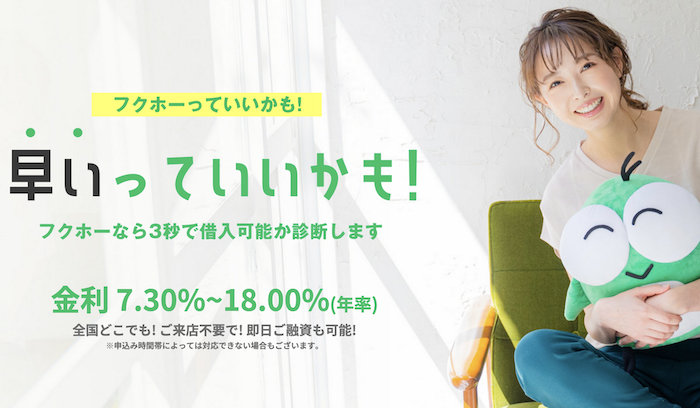
フクホーは大阪に本社を置く1978年創業の老舗中小消費者金融です。厳しい貸金業業界で長年の営業実績があり、信頼性の高さが特徴のひとつと。
担保・保証人不要で申し込みOK、パートやアルバイトの方でも利用可能です。他社で断られた方からの申し込みも積極的に受け付けています。独自の審査基準で一人ひとりの状況を丁寧に審査してくれる点が支持されている業者です。
在籍確認の方法についても相談に応じてくれるケースがあり、勤務先への電話を避けたい方にも選ばれています。

③デイリーキャッシング
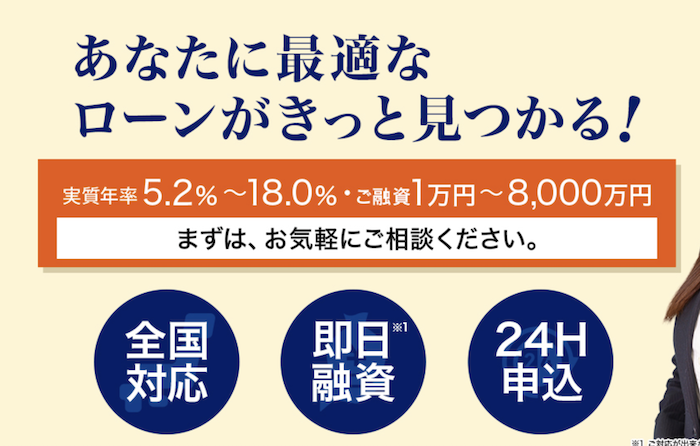
デイリーキャッシングは少額融資に特化した中小消費者金融で、「まず数万円だけ借りたい」という方に向いています。独自審査をおこなっており、大手の審査に通らなかった方でも柔軟に対応しているとされています。
限度額は最大50万円と大きくはありませんが、急な出費への対応や生活費の一時的な補填など、少額のニーズに素早く応えられる点が強みです。
申し込みから審査・融資までのスピードも早く、急いでいる方にも対応しやすい体制を整えています。
どこの審査にも通らないならおまとめローンも検討
複数の消費者金融から借入があり、どこの審査にも通らない状況であれば、おまとめローンの検討も選択肢のひとつです。
おまとめローンとは、複数の借入を一本化して毎月の返済をまとめるローンのことで、返済管理をシンプルにしながら、金利や毎月の返済額の引き下げも期待できます。
また、複数社への返済を1社にまとめることで、毎月の返済額や返済日の管理が楽になります。さらに、借入件数が減ることで信用情報上の評価が改善され、将来的な審査にもプラスに働くケースも。
アコムやプロミスへの新規借入の理由が「他社返済の補填」「複数社の借金返済が負担で、生活費がない」という状況であれば、おまとめローンを検討しましょう。
 ▶️デイリーキャッシング |  ▶️フクホー | |
| 実質年利 | 8.5%~14.5% | 年7.3%~15.0% (15.0%は200万円の場合) |
| 融資限度額 | 最大600万円 | 最大200万円 |
| 審査時間 | 最短30分 | 最短即日 |
| 返済期間 | 5年~最長10年(相談のうえ決定) | 借入日から最長10年以内 |
| 融資対象 | 20歳以上の定期的な収入と返済能力を有する方 | 20歳以上65歳以下の定期的な収入と返済能力を有する方 |
| 特徴 | 全国の個人・法人に対応 スピーディーな審査 | 創業50年以上の老舗 柔軟な審査に定評 |
| 公式サイト | 公式サイト |
アコム・アイフル・プロミスの審査落ちに関するよくある質問
最後に、大手消費者金融の審査に関して、多くの人が抱く疑問をまとめました。
アコムの審査に落ちた場合、他社の借入はできますか?
アコムで落ちても、アイフルやプロミスなら通る可能性はゼロではありません。各社で審査基準(スコアリング)が微妙に異なるためです。
ただし、落ちた原因が「総量規制(年収の3分の1)」や「延滞」にある場合は、他社でも同様の結果になる確率が極めて高いです。短期間に複数社へ申し込むと「申し込みブラック」となり、さらに審査が不利になるため、まずは自身の信用情報を確認することをおすすめします。
| サービス名 | 金利(実質年率) | 審査・融資スピード※1 | バレにくさ(電話・郵送物) | 限度額 | 無利息期間 | 公式 |
 プロミス | 2.5%~18.0% | 最短3分 (即日融資可) | 原則、電話連絡なし 郵送物なしも可 | 800万円※2 | 初回借入の翌日から 30日間 | プロミスの詳細はこちら |
 LINE ポケットマネー | 3.0%~18.0% | 最短即日(※5) | LINEで完結 郵送物なし | 3万円~300万円(300万円はスタンダードの増枠が認められた場合) | 契約日から 最大30日間(※6) | LINEポケットマネー 詳細 |
 アイフル※3 | 3.0%~18.0% | 最短9分 (即日融資可) | 原則、電話連絡なし 原則、郵送物なし | 800万円以内※4 | 契約の翌日から 30日間 | アイフル 詳細 |
 SMBC モビット | 3.0%~18.0% | 最短15分 (即日融資可) | WEB完結なら電話連絡なし 郵送物なし | 800万円 | なし | SMBCモビットの詳細はこちら |
▼注釈・貸付条件
※1:お申込み時間や審査によりご希望に添えない場合がございます。申込の曜日、時間帯によっては翌日以降の取扱となる場合があります※2:※借入限度額は審査によって決定いたします。※3:※貸付条件※———————————————————————■商号:アイフル株式会社■登録番号:近畿財務局長(15)第00218号■貸付利率:3.0%~18.0%(実質年率)■遅延損害金:20.0%(実質年率)■契約限度額または貸付金額:800万円以内(要審査)■返済方式:借入後残高スライド元利定額リボルビング返済方式■返済期間・回数:借入直後最長14年6ヶ月(1~151回)■担保・連帯保証人:不要————————————————————————————
※4:ご利用限度額50万円超、または他社を含めた借り入れ金額が100万円超の場合は源泉徴収票など収入を証明するものが必要です。 ※5:お申込の時間帯により、ご希望に添えない場合があります。※6:一部プランを除く。諸条件あり
アコムの審査に他社借入の状況は関係ありますか?
消費者金融で借りる場合、他社借入の状況は大きく影響します。
審査の際は必ず信用情報機関(JICCやCIC)を照会し、現在の借入件数や残高を確認します。特に消費者金融からの借入合計が年収の3分の1に達している場合、貸金業法の「総量規制」により法律上で新たな融資が禁止されています。
また、件数が3件を超えていると「多重債務のリスクが高い」と判断され、年収に関わらず審査落ちの要因となるケースが多々あるので注意が必要です。
他社借入があっても借りれる?
他社借入があっても、総量規制の範囲内であり、かつ返済に遅れがなければ借りることは可能です。
大手消費者金融の利用者でも、2社目、3社目として契約している人は少なくありません。ポイントは「借入件数」と「支払い状況」です。
件数が少なく、直近半年以内に延滞が一度もなければ、安定した収入があるとみなされて審査に通る見込みは十分にあります。まずは借入残高を正確に把握しましょう。
アコムとアイフルは勤務先にバレる?
原則として、アコムやアイフルは「原則、電話による在籍確認なし」を公言しており、勤務先にバレる可能性は極めて低いです。
審査の過程で会社への確認が必要になった場合でも、必ず本人の同意を得てから行われます。また、電話の際は社名を名乗らず個人名でかける配慮がなされるため、同僚に怪しまれるリスクも最小限です。郵送物を「WEB完結」でなしに設定すれば、自宅や家族にバレる心配もほとんどありません。
審査落ちの連絡が来ないのは脈ありですか?
残念ながら、連絡が遅いからといって「審査通過」とは限りません。大手3社は最短3~30分での回答を掲げていますが、混雑状況や確認事項(在籍確認や書類の不備)があると数日かかる場合があります。
数日経っても連絡がない場合は、迷惑メールフォルダを確認するか、公式サイトの審査状況確認ページをチェックしましょう。否決の場合でも必ずメールなどで通知が届く仕組みになっています。
申し込みブラックの期間はどのくらいですか?
申し込みブラックの情報は、信用情報機関に「6ヶ月間」保管されます。一度に何社も申し込んだ履歴が残っている間は、「お金に相当困っている」というネガティブな印象を与え、審査に通らなくなります。
もし大手3社に立て続けに落ちてしまったのであれば、最後の申し込みから半年間は期間を空けるのが賢明です。この期間に他社の返済を進め、属性を改善させることで、半年後の審査通過率を高められます。
在籍確認なしで借りられるところはありますか?
現在、アコム・アイフル・プロミスの大手3社は、公式サイト等で「原則として電話による在籍確認を行わない」と明記しています。
ただし、これは「確認そのものをしない」という意味ではなく、提出された社会保険証や給与明細などの書類で代替確認を行うという意味です。
書類で不備があったり、申告内容に不審な点がある場合は例外的に電話がかかってくることもありますが、事前に相談があるため抜き打ちでバレることはありません。
信用情報に傷がある場合、一生借りられませんか?
「一生」ではありませんが、一定期間は制限されます。延滞や債務整理などの「異動情報(ブラックリスト)」は、完済や契約終了から5年〜10年で抹消されます。
情報が消えれば、再び大手消費者金融やクレジットカードの審査に通るようになります。自分の情報がどうなっているかは、CICなどの機関に1,000円程度で「本人開示」を求めることで確認可能です。
傷が消えるまでは、地道に安定した収入の確保と良好な信用情報を積むことが大切です。
まとめ
アコム・アイフル・プロミスの審査に落ちる原因は、信用情報の傷・他社借入の多さ・収入の不安定さ・申し込みブラック・申告内容の不備など、大きく5つに分けられます。審査落ちが続いている方は、まず自分がどのケースに該当するかを冷静に把握することが最優先です。
原因を解消しないまま申し込みを繰り返すと、申し込みブラックが悪化して状況はさらに厳しくなります。大手3社で通らない場合は、セントラル・フクホー・デイリーキャッシングといった中小消費者金融も選択肢のひとつです。また、複数社からの借入がある方はおまとめローンで返済を整理することで、状況の改善につながる場合があります。
いずれにしても、焦って動くのではなく、自分の信用情報を確認したうえで次の一手を考えることが、審査通過への近道です。