「借金を一本化して、今の苦しい状況から抜け出したい」と考えている方も多いと思います。ただ、過去に延滞や債務整理の経験がある、いわゆるブラックの状態だと、銀行や大手消費者金融の審査を通過するのは簡単ではありません。
ネットを見ると「審査が甘い」「誰でも借りられる」といった情報も目に入りますが、実際は厳しい審査になります。
この記事では、おまとめローンは他社延滞中やブラックでも借りられるのか、知恵袋や5chで話題に上がる独自審査をうたう消費者金融や、「通りやすい」と言われる銀行の現実についてまとめました。
また、どこからも借りられず行き詰まった場合に、借金そのものを減らすための現実的な方法も解説しています。返済の負担を少しでも軽くするために、取れる選択肢を一つずつ確認していきましょう。
ブラックOKおまとめローン|他社延滞中でも審査激甘な通りやすい銀行はどこ?
結論から言うと、いわゆるブラックの状態で通る銀行のおまとめローンはありません。
そもそも、おまとめローンは複数の借金を一つにまとめる性質上、1人あたりの融資額が通常のローンより格段に大きく、数百万円単位になる商品です。
銀行側からすれば、貸付額が大きければ大きいほど、返済が滞った際の貸し倒れによる損害も甚大になります。
これが理由で、通常のローンよりも慎重に、かつ厳格に審査を行う必要があるため、審査が甘くなるどころか、むしろ銀行の商品の中で最も審査が厳しい商品なのです。
特に「他社延滞中」というステータスは、銀行にとって致命的です。 すでに他社への支払いが遅れている事実は、「現在の収入だけでは生活が破綻している」と自己紹介しているようなものです。そんな「支払い能力がないことが確定している人」に対して、多額の追加融資を行う銀行はどこにもありません。
銀行はボランティアではなく営利企業です。わざわざ損をすることが分かっている相手に、低金利で大金を貸し付けるメリットは一つも存在しないのです。
「独自審査」の中小消費者金融なら可能性がある
一方で、知恵袋や5chなどで「ブラックでも借りられた」と名前が挙がるのは、大手とはまったく別の基準で審査をしている中小の消費者金融、いわゆる街金です。
中小消費者金融は、大手だと最初の段階で弾かれてしまう層もあえて対象にしています。スコアリングで機械的に判断するというより、人の目で状況を見て判断するのが特徴です。
過去の延滞や事故歴だけで線を引くのではなく、「今きちんと働いているか」「返していける現実的な見通しがあるか」といった点を、書類ややり取りを通じて判断してもらえる可能性があります。
独自審査のおまとめローンならこの2社
数多くある中小消費者金融の中でも、おまとめローンに対応する中小消費者金融は、以下の2社がおすすめです。
いずれも、高額なおまとめに対応。そもそも、大手や銀行に通らない層をターゲットにしているので、ブラックでも現在の状況によっては借りられる可能性があります。
ちなみに、おまとめローン特有のメリットとして、総量規制の例外となるので、中小消費者金融でも年収の3分の1以上を借りられます。
デイリーキャッシング
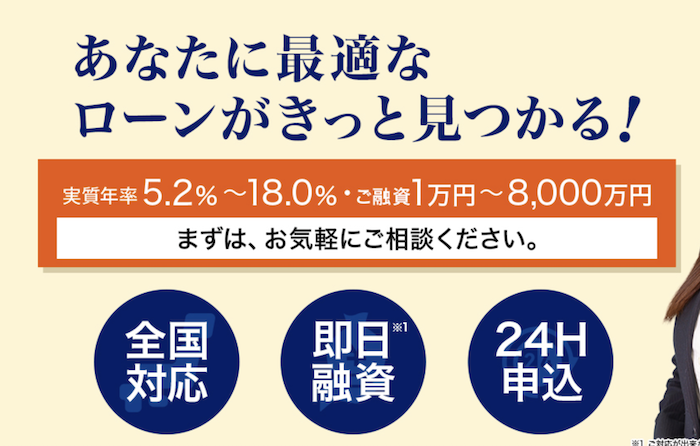
デイリーキャッシングは、最大600万円という高額なおまとめローンにも対応。柔軟な審査で知られる消費者金融です。
最大の特徴は、過去の信用情報に傷があったとしても、現在の収入や生活状況、そして完済に向けた意欲を総合的に判断してくれること。
特に、銀行や他社のおまとめローンでは「対象は消費者金融のカードローンのみ」と制限されることが多い中、デイリーキャッシングはクレジットカードのリボ払い分なども含めて一本化の相談に乗ってくれる柔軟性があります。
地方に店舗を持たない分、全国からのWeb申し込みに対してスピード感を持って対応しており、対面での面談が難しい多忙な方でも、スマホ一つで手続きを進められる利便性が大きな強みです。
| 実質年利 | 8.5%~14.5% |
| 借り入れ限度額 | 50~600万まで |
| 融資までの期間 | 最短当日 |
| WEB完結 | 可能 |
| 返済回数 | 最長10年 12~120回 |
フクホー
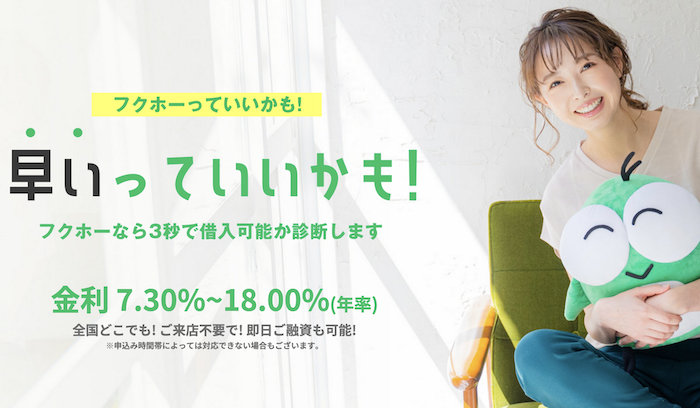
創業50年以上の歴史を持つフクホーは、全国の多重債務者から「最後の砦」とも呼ばれるほど、現状重視の審査に定評がある老舗です。
フクホーの審査では、過去の事故情報だけで機械的に否決するような見方はしていません。いわゆるブラックの状態であっても、それだけで否決というより、現在の状況を踏まえて判断されます。
具体的には、今きちんと働いているか、収支のバランスに無理がないか、といった現実的な返済力を重視。返済の見込みがあると判断されれば、大手で断られた場合でも、検討の対象になる余地があります。
24時間ネットから申し込みが可能で、審査通過後はセブン-イレブンのマルチコピー機で契約書類を受け取れるなど、老舗ながら利便性を高める工夫もなされています。
他社での審査落ちが続いているものの、現在は安定した収入があり、これから着実に借金を減らしていきたいと考えている方にとって、頼りになる相談先です。
| 実質年利 | ・5万円~10万円未満:7.30%~20.00% ・10万円~100万円未満:7.30%~18.00% ・100万円~200万円:7.30%~15.00% |
| 借り入れ限度額 | 200万まで |
| 融資までの期間 | 最短当日 |
| WEB完結 | 可能 |
| 返済回数 | 最長10年 12~120回 |
必ず借りれるブラックOKのおまとめローンはない!審査に落ちる人の特徴

ネット上では耳あたりのいい言葉が並びますが、実際には申込みの段階でふるいにかかり、審査対象にならないケースも珍しくありません。
独自審査をうたう業者であっても、無制限に受け入れているわけではありません。現在の収支や借入状況を見たうえで、貸し倒れのリスクが高いと判断されれば、その時点で見送りになるのが実情です。
おまとめローンの審査に落ちてしまう人には、主に以下のような共通点が見られます。
- 現在進行形で他社の返済を延滞している
- 短期間に何社もの申し込みを繰り返している(申し込みブラック)
- 年収に対して借入総額が極端に多い
- 過去にその業者や系列会社でトラブルを起こしている
- 勤続年数が極めて短く、収入の安定性に欠ける
これらに該当する場合、どれほど柔軟審査を掲げる会社であっても、新たな借入で解決するのは難しいでしょう。特に現在進行形の延滞は、貸す側にとって『返済能力がない』と判断する最大の根拠となります。
また、申し込みブラックのように、焦って手当たり次第に申し込む行為そのものが、自分の首を絞める結果につながっていることも少なくありません。
自分の状況を客観的に見つめ直し、これ以上「借りる場所」を探すのではなく、借金そのものを整理する段階に入っていると考えたほうがいいでしょう。
おまとめローンどこも通らない!と困ったら借金を減額する方法を検討しよう
「どこに申し込んでも審査に落ちてしまう」「返済のために別の場所から借りる生活が続いている」という状態は、すでに自力での完済が限界に達している一つの目安です。
おまとめローンはあくまで借金を一本にまとめるだけで、借金の元金そのものが消えてなくなるわけではありません。
もし、おまとめローンの審査にどこも通らずに行き詰まっているなら、発想を切り替えて借金の総額を根本から減らす方法を検討してみましょう。
借金を減額できる方法がある
借金を減額する方法は、専門家に相談して進める「債務整理」です。
債務整理と聞くと「自己破産」のような大げさなイメージを持つ方も多いですが、実際には、将来発生する利息をカットして元金だけを分割で支払っていく任意整理という手続きが一般的です。
この方法を選べば、毎月の返済額を無理のない金額まで落とし、いつ終わるか分からなかった返済の日々からようやく抜け出すことができます。
無理をして新しい借入先を探し、さらに高い利息に苦しむよりも、法的な仕組みを利用して生活を立て直すほうが、精神的にも経済的にも圧倒的に楽になります。これまで、給料が入ってもすべて返済に消えていたお金が、借金を減らしながら手元に残るようになるのです。
まずは、今の借金がどのくらい減る可能性があるのか、無料の減額相談を使って確認することから始めてみてください。
おまとめローンと借金減額のメリット・デメリット比較
借金を一本化して完済を目指す「おまとめローン」と、法的に借金を減らす「借金減額(債務整理)」。どちらも今の苦しい状況を抜け出すための手段ですが、その中身は大きく異なります。
今の自分の状況にはどちらが適しているのか、それぞれの違いを整理しました。
| 項目 | おまとめローン | 借金減額(債務整理) |
|---|---|---|
| 主な目的 | 金利を下げて返済を楽にする | 利息をカットし、元金を減らす |
| 借金元金の変化 | 減らない(合算されるだけ) | 減る可能性がある |
| メリット | 返済が月1回になり管理が楽になる | 返済総額が大幅に減り、完済が早まる |
| デメリット | 審査があり、必ず通るとは限らない | 数年間はローンやカードが使えない |
| 信用情報への影響 | 適切に返済すればプラスに働く | 事故情報(ブラック)として載る。完済後5年ほどで、消える。 |
おまとめローンは、あくまで「今の収入で十分に返済していける余力がある人」のための手段です。金利の差を利用して支払う利息を少しでも減らし、返済先を一つにまとめて家計管理をスッキリさせたい場合に適しています。
「今の収入では、利息を返すだけで精一杯」「元金がまったく減っていない」という方は、借金減額を検討すべきタイミングです。特に任意整理という手続きを行えば、将来かかる利息をすべてカットしてもらえるため、支払ったお金がそのまま元金の返済に充てられるようになります。
一定期間、新しいカードを作ったりローンを組んだりすることが難しくなるというデメリットはありますが、膨れ上がった借金を根本から解決し、生活を立て直すにはかなり有効な手段です。
督促の電話や次回の返済日に怯えることなく、穏やかな毎日を取り戻せるはず。悩んでいる方は、選択肢の一つとして知っておくと安心です。
ブラックOKのおまとめローンに関するよくある質問
おまとめローンや借金の整理を考え始めると、「審査ってどれくらい厳しいのか」「この選択が後に響かないか」といった不安が出てくるものです。
ここでは、ブラック状態でお困りの方が特に抱きやすい疑問について、回答をまとめました。
おまとめローンの審査はゆるいですか?
おまとめローンの審査がゆるいということはありません。
むしろ、通常のカードローンよりも貸付金額が大きくなるため、貸し倒れのリスクを恐れる金融機関側は慎重に判断されます。
特に銀行は厳しく、信用情報に少しでも傷があれば通りません。
独自審査を行う中小消費者金融であれば、過去の履歴よりも現在の支払い能力を見てくれる分、可能性は残されていますが、決して「誰でも通るほど甘い」わけではないのが現実です。
おまとめローンをしたら信用情報はどうなるの?
おまとめローンを契約した事実は、信用情報機関に記録されます。とはいっても、「おまとめローン」と記載されるわけではありません。
たとえば300万円借りた場合、A社で300万円借りたことが記録されますが、その後、他社を完済した記録が残り、それを見て「一本化したんだな」と判断する程度です。
複数の借り入れを一本化したからといって、それだけで「ブラック」になることはありません。むしろ、借入先が1社に整理され、その後遅延なく返済を続けていくことができれば、完済実績としてあなたの信用を積み上げることにつながります。
ただし、完済したはずの他社カードで再び借り入れをしてしまうと、多重債務が深刻化したと見なされ、評価は一気に下がります。また、おまとめローンは新たな借入を禁止しているので、他社で借りたことがバレれば、一括返済を求められる可能性も。
おまとめローン後の行動は、十分に注意して返済を続けましょう。
おまとめローンが通らない時はどうすればよいですか?
おまとめローンの審査にどこも通らないのであれば、それは「新たな借金で解決する時期を過ぎた」と考え、専門家への相談を最優先すべきです。
無理に他社へ申し込みを続けると、申し込みブラックとなり、ますます状況を悪化させてしまいます。
まずは今の借金を法的に整理できる「債務整理」の無料相談を利用し、今の収入だけで返済できる金額まで元金を減らせないか、利息をカットできないかを具体的に探るほうが解決につながります。
ブラックでもお金が必要で、どうしても借りたい。どうしたらいい?
どんなに生活が苦しくても、SNSなどの「個人間融資」や「審査なし」をうたう闇金には絶対に手を出してはいけません。
これらは違法な高金利で、あっという間に返済不能な状況へ追い込まれます。まずは、役所の緊急小口資金などの公的融資制度が利用できないか確認してください。
もし借金の返済が原因でお金が足りないのなら、借りることを考える前に債務整理で返済を一時停止させ、手元にお金を残す手続きを優先すべきです。
独自審査なら他社延滞中でも借りられますか?
中小消費者金融の独自審査では、過去の事故情報は問われませんが、現在進行形の延滞にはかなり厳しいのが現実です。
「今、他社に返せていない=自社への返済も期待できない」と判断されるためです。
ただし、一部の業者では、延滞を解消する見込みがある場合や、おまとめすることで返済が確実になると判断されれば、相談に乗ってくれるケースもあります。それでも確率は低いため、まずは現状を正直に話して相談するしかありません。
 ▶️デイリーキャッシング |  ▶️フクホー | |
| 実質年利 | 8.5%~14.5% | 年7.3%~15.0% (15.0%は200万円の場合) |
| 融資限度額 | 最大600万円 | 最大200万円 |
| 審査時間 | 最短30分 | 最短即日 |
| 返済期間 | 5年~最長10年(相談のうえ決定) | 借入日から最長10年以内 |
| 融資対象 | 20歳以上の定期的な収入と返済能力を有する方 | 20歳以上65歳以下の定期的な収入と返済能力を有する方 |
| 特徴 | 全国の個人・法人に対応 スピーディーな審査 | 創業50年以上の老舗 柔軟な審査に定評 |
| 公式サイト | 公式サイト |
おまとめローン成功後にクレジットカードは作れますか?
おまとめローンを利用しても、それだけでカードが作れなくなることはありません。
しかし、年収に対する借入総額(債務比率)が高い状態では、新しいカードの審査には通りにくいのが一般的です。
まずは、おまとめローンでまとめた借金を着実に減らし、返済実績を作ることに専念してください。借金が順調に減り、他社への延滞もなければ、数年後には返済能力があると判断され、新しいカードを手にできる可能性が十分にあります。
借金減額をすると会社や家族にバレますか?
多くの方が心配される点ですが、任意整理という手続きであれば、会社や家族に知られずに進めることは十分に可能です。
弁護士や司法書士が窓口となり、業者とのやり取りをすべて代行してくれるため、自宅に督促の電話や書類が届くことはなくなります。
会社に対しても、手続きをしたことが通知されることはありません。一人で悩み続けて取り立てが厳しくなり、かえって周囲に気づかれてしまう前に、早めに対処することが大切です。
まとめ
ブラックの状態でおまとめローンを利用するのは、簡単なことではありません。銀行のような厳しい審査を行う機関では、他社延滞がある時点で借入は絶望的です。
一方で、独自の基準で判断してくれるデイリーキャッシングのような中小消費者金融であれば、現在の支払い能力次第で一本化できるチャンスは残されています。
しかし、どこからも借りられないほど状況が悪化しているなら、それは「借りて返す」という方法が限界に達している証拠です。無理に新たな借入先を探し回って時間を浪費するよりも、借金そのものを減らす「債務整理」に目を向けてみてください。
利息をカットし、元金を無理のない範囲で分割返済していく方法は、正当な生活再建の手段です。まずは無料の減額相談を活用し、自分の借金がどれだけ軽くなるのかを知ることから始めてみましょう。
今の苦しい返済生活から抜け出し、穏やかな毎日を取り戻すための第一歩を、今ここから踏み出してください。