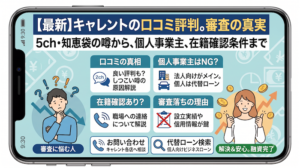
ろうきんでおまとめローンを使って借入を一本化したいと考えたとき、気になるのが「職場や家族に知られてしまわないか」という点ではないでしょうか。実際、知恵袋などの口コミを見ると、
とくに400万円クラスのまとまった金額を希望する場合は、年収に対する返済のバランスやこれまでの利用状況が細かく見られます。条件自体は特別厳しいわけではないものの、ちょっとした部分で引っかかり、想定外の審査落ちにつながることもあります。
また、金利が低めに設定されている分、在籍確認の電話が省略されるケースはあまり多くありません。手続きの中で職場に連絡が入る可能性があるため、「変に思われないか」と気になる方もいるはずです。
この記事では、ろうきんの在籍確認が実際どのように行われるのかをはじめ、審査に落ちやすいポイントや、その背景にある共通点を解説していきます。
ろうきん借り換え・おまとめローンの審査|在籍確認でバレる可能性と対策

ろうきんは営利を目的としない金融機関なので、審査の厳しさは銀行と同等かそれ以上です。しかも、おまとめローンは融資額が大きくなるため、申込者が申告通りの職場に在籍しているかを確認する電話連絡は、基本的に省略されません。
電話を回避することはほぼ無理なので、スムーズに審査を進めるためにも対応すべきです。
知恵袋に見る「バレ」への不安と実態
知恵袋では「ろうきんから電話が来たら借金がバレるのでは?」という不安が多く見られます。しかし、実際には以下のような配慮がなされるため、過度な心配は不要です。
- 個人名での連絡: 審査担当者は「中央ろうきんの〇〇です」とは名乗らず、個人名で「〇〇(担当者名)と申しますが、△△(あなた)さんはお見えでしょうか?」とかけてくるのが通例。
- 非通知や携帯番号: 金融機関によっては番号を非通知にしたり、一見して銀行とわからない番号からかけたりする配慮もある。
- 本人が不在でもOK: 本人が電話に出られなくても、電話応対した同僚が「ただいま外出しております」「席を外しております」と答えれば、在籍の事実は確認できるため審査は完了する。
バレない対策:事前の言い訳準備でリスクを最小限に
もしも同僚から「今の電話は何?」と聞かれた場合に備え、あらかじめ「借金以外の理由」を用意しておきましょう。
まず、「新しくクレジットカードを申し込んだので、その確認電話だった」と伝えるのが一番自然です。カード審査での在籍確認は一般的であり、借金のイメージも薄いため怪しまれません。
ほかにも、「将来に備えて住宅ローンの仮審査をネットで試してみた」といった伝え方も一つの手です。あくまで前向きなライフプランの話として受け取られやすく、余計な詮索をされにくいのが利点です。
ろうきんの担当者もプロなので、職場に電話する際は「ローンの件で」とは絶対に言いません。もし同僚が電話に出ても「個人名」で取り次がれるだけですので、焦って詳しく説明しすぎないことも、バレを防ぐ大切なポイントです。
どうしても不安な場合の相談窓口
それでも、職場によっては「個人名で電話がかかってくること自体が目立つ」というケースもあります。その場合は、申し込み後すぐにコールセンターへ相談しておくと安心です。
たとえば、自分が確実に対応できる時間帯に連絡をもらえるよう調整してもらったり、担当者の性別について希望を伝えたりといった対応が可能なことも。職場の人数が少ないなど事情がある場合は、その点をあらかじめ共有しておくことで、より慎重に配慮してもらえる可能性もあります。
在籍確認はあくまで、勤務実態を確認するための事務的な手続きのひとつです。在籍確認の電話だけで周囲にバレる心配はほとんどありません。こうした柔軟な対応があることを知っておくだけでも、不安はだいぶ軽くなるはずです。
ろうきんの借り換え審査は厳しい?審査基準や審査落ちのポイント
ろうきんの借り換え(おまとめ)審査は、銀行カードローンと比較しても「非常に厳しい」部類に入ります。
口コミでも落ちたという声が少なくありません。
そろそろ本格的に返済が苦しくなってきたので、
— える. @借金2000万円返済中/サレ夫/脱ギャンブル/禁煙/禁酒/闘病 (@JinseikaL202504) March 10, 2026
もう一度ろうきんのおまとめローンを申請してみようと思います。
去年は2回審査落ちました。
今年は通るかな。
他に審査が通りやすいローンがあれば教えてください。
ろうきんのおまとめローン通らなかったらもう終わりですか?🥹#借金界隈
— オワコン妊婦👶借金300万❣️ (@owakonninpu) April 9, 2026
これが1年前にろうきんおまとめに申し込んだときのメール
— ろくねこ💰借金600万円返済中💰️ (@600neko) April 7, 2025
仮審査ぐらいは通るはず!と思ったけど電話来て仮審査すら通らず断られた。 pic.twitter.com/i2IEBUBxVb
低金利という大きなメリットがある反面、貸し倒れのリスクを避けるために申込者の属性が細かくチェックされるからです。
<審査で見られる主なポイント>
・年収に対する「返済額の割合」
・勤続年数と雇用形態
・他社借入の件数と金額
審査でまず重視されるのが、いわゆる返済比率です。これは年収に対して年間の返済額がどれくらいの割合を占めているかを示すもので、一般的には25〜35%程度が一つの目安とされています。この水準を大きく超えている場合、その時点で審査通過が難しくなることもあります。
あわせて確認されるのが、勤続年数や雇用形態です。目安としては最低でも1年、できれば3年以上の勤務実績があると評価されやすく、正社員や公務員など、収入の安定性が見込める属性はプラスに働きます。
さらに、他社からの借入状況も重要な判断材料です。借入件数が3件から4件を超えてくると、多重債務とみなされやすくなり、おまとめの対象から外れてしまうケースも見られます。
金額だけでなく件数もチェックされる点は、意外と見落とされがちなポイントです。
知恵袋の失敗事例から見る審査落ちの原因
知恵袋などの口コミを分析すると、信用情報の傷(延滞履歴)以外にも、ろうきん特有の理由で断られているケースが散見されます。
まず注意したいのが借入先の本数です。合計金額が年収の範囲内であっても、借入先が4社や5社と分散していると「計画性がない」とみなされやすくなります。また、ろうきんは貸付の目的を重視するため、借金の理由がギャンブルや投資である場合は、審査通過は極めて困難です。
さらに、勤続年数の短さも致命的な原因になります。安定性を重視するろうきんでは、最低でも1年、理想的には3年以上の継続勤務が求められます。転職したばかりでの申し込みは、どんなに高年収でも「継続性が不透明」として落とされる典型的なパターンです。
ちなみに、申し込み時にローンの種類と残高がわかるものを提出する必要があります。どこでいくら借りているのかを証明できなければ審査が進まないため、準備しておきましょう。
おまとめローンなら中小消費者金融も検討
「ろうきんの審査基準には届きそうにない」と感じる方や、すでに審査で断られてしまった場合でも、借金の一本化を諦める必要はありません。
独自の審査基準を持つ中小消費者金融であれば、過去の履歴や属性よりも「現在の返済能力」と「完済への意欲」を重視して、柔軟に相談に乗ってくれます。
デイリーキャッシング
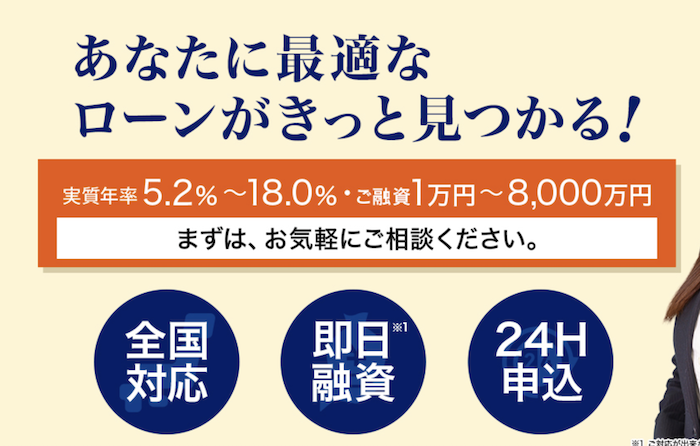
デイリーキャッシングは、特におまとめローンに力を入れている会社です。最大600万円までの融資枠があるため、ろうきんで検討していたような高額な一本化にも対応できる実力があります。
銀行で「件数が多い」という理由で門前払いされた方でも、現在の収支バランスを丁寧に見てくれるのが大きなメリットです。全国どこからでもネットで申し込めるため、利便性も申し分ありません。
| 実質年利 | 8.5%~14.5% |
| 借り入れ限度額 | 50~600万まで |
| 融資までの期間 | 最短当日 |
| WEB完結 | 可能 |
| 返済回数 | 最長10年 12~120回 |
フクホー
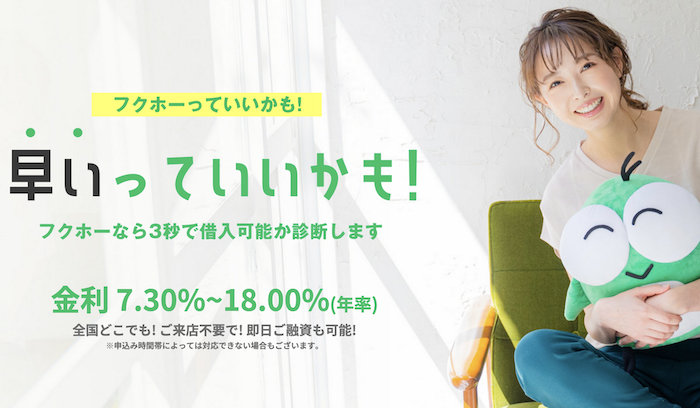
創業50年を超える老舗のフクホーは、大手消費者金融や銀行の機械的な審査で断られた方への融資実績が非常に豊富です。
最大のメリットは、過去の履歴よりも「現在の収支状況」や「完済しようとする意欲」を対面や電話でのヒアリングを通じて汲み取ってくれること。400万円といった高額な一本化は、属性が少しでも基準に満たないと即座に弾かれるケースが多いですが、フクホーのような老舗であれば、個別の事情を考慮した柔軟な判断が期待できます。
他社で門前払いされ、どこにも相談できずに行き詰まっている方にとって、心強い選択肢です。
| 実質年利 | ・5万円~10万円未満:7.30%~20.00% ・10万円~100万円未満:7.30%~18.00% ・100万円~200万円:7.30%~15.00% |
| 借り入れ限度額 | 200万まで |
| 融資までの期間 | 最短当日 |
| WEB完結 | 可能 |
| 返済回数 | 最長10年 12~120回 |
ろうきん借り換えローンに関するよくある質問
最後に、ろうきん借り換えローンに関するよくある質問を紹介します。
ろうきんカードローンの審査は厳しいですか?
結論からお伝えすると、ろうきんの審査は銀行や消費者金融と比較してもかなり厳しいです。
そもそも、ろうきんは営利を目的としない金融機関です。低金利で融資を行う代わりに、利用者の「安定性」を厳格に判断します。
具体的には、年収に対する返済額の割合だけでなく、勤続年数や雇用形態、借金の理由なども重視されます。また、所属する会社に労働組合がある「団体会員」か、そうでない「一般勤労者」かによっても審査のハードルが異なるのも特徴です。
過去に数日の支払い遅延があるだけでも、即、審査落ちとなるケースは珍しくありません。
ろうきんおまとめローンはいくらまで可能ですか?
商品や利用者の属性によりますが、最大で500万円から1,000万円程度が上限に設定されています。
ただ、実際に融資される金額は「年収の何割を返済に回せるか」という返済比率(DTI)によって決まります。
たとえば400万円のおまとめを希望しても、現在の年収で計算した際に「毎月の返済が生活を圧迫する」と判断されれば、減額回答や審査落ちになることもあります。
単に借入枠の大きさだけで判断せず、自分の年収に対して現実的に完済可能な金額かどうかを慎重に見極めることが、審査を通過するためのポイントです。
おまとめローンを組む時、借金はバレますか?
職場や家族に100%バレないという保証はありませんが、金融機関側もプライバシーには最大限の配慮をしています。
在籍確認の電話は個人名でかかってくるため、それだけで借金がバレる可能性は低いでしょう。ただ、おまとめローンの場合は融資額が大きくなるため、自宅に契約書類やカードが届く際の郵送物から家族に疑われるリスクがあります。
(ろうきんダイレクトに登録すれば郵送物を避けられる可能性も)
バレを防ぐには、事前に「クレジットカードを作った」「住宅ローンの相談をしている」といった自然な言い訳を用意しておくとともに、WEB完結に対応した他社の選択肢も視野に入れておくと安心です。
ろうきんの本審査では何を見るのでしょうか?
本審査では、仮審査で申告した内容が事実であるかを裏付けるために、より詳細な情報が精査されます。具体的には、信用情報機関(JICCやCIC)に記録されている他社借入の正確な件数と残高、過去5年以内の支払いトラブルの有無です。
さらに、提出した源泉徴収票や確定申告書による所得の裏付け、健康状態、住宅ローンとの併用であれば団体信用生命保険への加入可否なども含まれます。
本審査は融資実行前の最終確認となるため、ここで申告漏れや虚偽が発覚すると、仮審査を通過していても否決されることが多々あります。
ろうきんの審査期間はどのくらいですか?
申し込みから融資実行まで、通常は2週間から1ヶ月程度の期間を要します。銀行や消費者金融のように即日や数日で結果が出ることは稀です。
ろうきんでは、まず仮審査が行われ、その後に本審査、さらには契約手続きや他社への振り込み代行といった工程が慎重に進められます。
特に「おまとめ」の場合は、現在の借入先への返済をろうきんが直接行う形をとることが多いため、手続きに時間がかかります。次の支払日に間に合わせたいと考えている場合は、余裕を持って1ヶ月以上前から相談を始めるのが賢明です。
ろうきんのおまとめ仮審査申込みから1ヶ月が経ちました。頑張ってくれてるのかもしれんけども、いつ終わるん😇
— まめさん@ネガポジアングラー (@hennsaiman) January 19, 2024
でもよく考えたらおれの出した条件が厳しいよね。
ろうきん様難しい審査にしてしまい、
申し訳ありませんでしたあああああああ
頼むからおまとめしてくださいいいいいいいいいいいいい
アルバイトでもおまとめローンは利用できますか?
安定した継続収入があれば相談可能ですが、正社員に比べると審査のハードルは一段と高くなります。
ろうきんは「勤続年数」を重視するため、同じ職場での勤務期間が短い場合は厳しく判断されがちです。また、アルバイトの方は融資上限額が低く設定されることが多く、400万円といった高額なおまとめには対応できないケースも少なくありません。
もしろうきんでの利用が難しい場合は、現状の返済能力を柔軟に評価してくれる中小消費者金融など、アルバイトの方への融資実績が豊富な窓口を検討する方が、解決策になることもあります。
知恵袋で「在籍確認なし」とありましたが本当ですか?
知恵袋などの口コミで「電話がなかった」という声を見かけることがありますが、ろうきんのおまとめローンに関しては、原則として在籍確認の電話はあると考えておくべきです。
数万円程度の少額なカードローンであれば書類で代替されることもありますが、高額な一本化では「本当にその職場に在籍して給与を得ているか」の確認は避けて通れません。
もし電話がなかったとしたら、それは過去に別のローンを利用していて既に在籍が証明されているなどの特殊なケースです。
基本的には「電話はくるもの」として準備をしておくのが最も確実です。
おまとめローンを組んだ後に他社で借りるとどうなりますか?
おまとめローンは「現在の借金を完済して返済を楽にする」ための契約であり、多くの場合は規約で「追加の借入」を制限しています。
もしおまとめ後に内緒で他社のカードローン等を利用し、それがバレてしまった場合は、契約違反として一括返済を求められる深刻な事態になりかねません。
また、おまとめしたことで借金が減ったと錯覚し、再び借入を増やしてしまうと、以前よりも返済負担が増大する「多重債務の悪循環」に陥ります。一本化を決めた以上は、完済するまで新たなカードを作らないという強い意志を持つことが大切です。
一本化で金利はどのくらい下がりますか?
現在利用している借入先の金利によりますが、消費者金融やカードリボ(年15%〜18%程度)から、ろうきん(年3%〜8%前後)へ一本化できれば、年利で10%近く下がる可能性があります。
金利が下がれば、毎月の返済額を抑えられるだけでなく、支払ったお金がより効率的に元金の返済に充てられるようになります。
たとえば400万円の借入であれば、金利が数%変わるだけで最終的な支払い総額に数十万円の差が出ることもあります。この利息負担の軽減こそが、おまとめローンを利用する最大のメリットです。
まとめ
ろうきんのおまとめローンは、金利が抑えられているぶん返済負担を軽くしやすく、選択肢としては魅力があります。ただし、借入額が大きくなるほど審査は慎重になり、在籍確認や返済比率のチェックは避けられません。
周囲に知られずに進めたい場合は、あらかじめ職場環境に合わせた伝え方を考えておくなど、事前に準備しておきましょう。
もし、ろうきんの基準に届くか微妙な場合や、すでに審査に通らなかった場合は、無理にこだわらず別の選択肢を検討することも一つです。
今の収支状況に合った形で借入を整理していく視点に切り替えると、現実的な道が見えてくることもあります。たとえば、中小の消費者金融の中には、現在の状況を踏まえて柔軟に判断してくれるところもあります。
金利の低さを優先するのか、それとも通りやすさや現状への適合を重視するのか。どちらを軸にするかで選ぶべき手段は変わります。無理のない返済計画を前提に、自分の状況に合う方法を選びましょう。
 ▶️デイリーキャッシング |  ▶️フクホー | |
| 実質年利 | 8.5%~14.5% | 年7.3%~15.0% (15.0%は200万円の場合) |
| 融資限度額 | 最大600万円 | 最大200万円 |
| 審査時間 | 最短30分 | 最短即日 |
| 返済期間 | 5年~最長10年(相談のうえ決定) | 借入日から最長10年以内 |
| 融資対象 | 20歳以上の定期的な収入と返済能力を有する方 | 20歳以上65歳以下の定期的な収入と返済能力を有する方 |
| 特徴 | 全国の個人・法人に対応 スピーディーな審査 | 創業50年以上の老舗 柔軟な審査に定評 |
| 公式サイト | 公式サイト |